Mostrando entradas con la etiqueta FISCAL. Mostrar todas las entradas

miércoles, 6 de noviembre de 2013

CRITERIO DE CAJA PARA EL 2014 - NUEVO REGIMEN ESPECIAL DE IVA - PAN PARA HOY Y HAMBRE PARA ...

Régimen Especial del IVA: el Criterio de Caja en 2014

La reciente Ley de emprendedores, Ley 14/2013 (en adelante LAE), incorpora un nuevo régimen optativo para el IVA, el régimen especial del criterio de caja.
Para valorar la conveniencia de esta opción resulta esencial conocer previamente todas las consecuencias de la aplicación de este régimen.
Con el fin de proceder a este análisis hemos tenido en cuenta su correspondiente desarrollo reglamentario, operado por el Real Decreto 828/2013 que modifica el Reglamento del IVA (en adelante RIVA) y que establece el marco de obligaciones que se aplicarán a los sujetos pasivos que se acojan al criterio de caja.

CRITERIO DE DEVENGO VS CRITERIO DE CAJA
ART. 163 TERDECIES - 163 QUINQUIESDECIES -163 SEXIESDECIES LAE
El criterio de caja surge como una alternativa al criterio de devengo, que viene aplicándose en el IVA desde que su inicio y afecta a lo que conocemos como fecha de devengo, es decir, al momento en el que nace la obligación de ingreso o deducción de este impuesto.
CAI Sistemas Informáticos: software para asesores
En el criterio de devengo la fecha que debemos considerar como fecha de devengo (artículo 75 LIVA) es la fecha de emisión de las facturas expedidas y la fecha de recepción de las recibidas (desde la fecha de la factura recibida hasta cuatro años después).
En el criterio de caja, en principio, la fecha de devengo es la fecha de cobro/pago. Sin embargo, si el cobro/pago no se produce antes del 31 de diciembre del año siguiente al de la emisión de la factura, esa será la fecha que se tendrá en cuenta.

La cuestión es un poco más compleja ya que los escenarios posibles son los siguientes:
  • Las facturas emitidas en el 2014 por sujetos pasivos acogidos a este régimen especial, se devengarán en la menor de las siguientes fechas:
  • Fecha en que se produzca el cobro total o parcial del precio por los importes efectivamente percibidos. 
  • Fecha del auto de declaración de concurso del emisor. 
  • 31/12/2015.
  • En el caso de las facturas recibidas por cualquier sujeto pasivo, el nacimiento del derecho a deducir (inicio del plazo de cuatro años para la deducción) se produce:
  • En la fecha la que se paguen.
  • En caso de recibir una factura rectificativa (acogida al régimen del artículo 80 Cuatro LIVA), en la fecha correspondiente a esa factura rectificativa.
  • Fecha del auto de declaración de concurso del sujeto pasivo o del emisor de la factura recibida.
  • 31/12/2015.
CAI Sistemas Informáticos: software para asesores

La repercusión del Impuesto (artículo 88 LIVA)deberá efectuarse al tiempo de expedir y entregar la factura correspondiente, pero se entenderá producida en el momento del devengo de la operación, determinado conforme a lo dispuesto en los apartados anteriores.


REQUISITOS PARA ENTRAR EN EL RÉGIMEN ESPECIAL
ART. 163 DECIES - 163 UNDECIES LAE | ART. 61 SEPTIES - 61 NONIES RIVA
  • Que el volumen de operaciones durante el 2013 (año natural anterior al que deba surtir efecto) no haya superado los 2.000.000 de euros. El importe del volumen de operaciones deberá elevarse al año cuando en el 2013 se hubiese iniciado la actividad en día distinto a 01 de enero. Si la actividad se inicia en el 2014 podrá entrar en este régimen en todo caso.
  • Debe solicitarse a la AEAT entrar en este régimen. Esta solicitud deberá realizarse a través del modelo 037-036 en el que la empresa se dé de alta o durante el mes de diciembre anterior al inicio del año natural en el que deba surtir efecto (diciembre 2013), entendiéndose prorrogada para los años siguientes en tanto no se produzca la renuncia al mismo o la exclusión de este régimen.
  • El contribuyente quedará fuera de este régimen en el ejercicio siguiente en el que ocurra alguna de las siguientes circunstancias:
  • Supere los 2.000.000 de euros su volumen de operaciones.
  • Lo que cobren en efectivo respecto de un mismo destinatario durante el año natural supere la cuantía de 100.000 euros.
  • Si el contribuyente queda fuera de este régimen, podrá volver a optar por el mismo en cuanto vuelva a cumplir los requisitos que lo excluyeron de este régimen. Sin embargo, si el contribuyente opta por renunciar voluntariamente al mismo quedará fuera durante un mínimo de 3 años (esta renuncia también se ejercitará el mes de diciembre anterior al inicio del año).

OPERACIONES QUE QUEDAN FUERA DE ESTE RÉGIMEN
ART. 163 DUODECIES LAE
En todo caso, se mantendrán dentro del criterio de devengo las siguientes operaciones:
  • Las acogidas a los regímenes especiales simplificado, de la agricultura, ganadería y pesca, del recargo de equivalencia, del oro de inversión, aplicable a los servicios prestados por vía electrónica y del grupo de entidades.
  • Las entregas de bienes exentas:
  • En las exportaciones de bienes (artículo 21 LIVA). 
  • En las operaciones asimiladas a las exportaciones (artículo 22 LIVA). 
  • Exenciones relativas a las zonas francas, depósitos francos y otros depósitos (artículo 23 LIVA).
  • Exenciones relativas a regímenes aduaneros y fiscales  (artículo 24 LIVA).
  • En las entregas de bienes destinados a otro Estado miembro (artículo 25 LIVA).
  • Las adquisiciones intracomunitarias de bienes y servicios.
  • En los supuestos de inversión del sujeto pasivo.
  • Las importaciones y las operaciones asimiladas a las importaciones.
  • Autoconsumos de bienes y servicios.

OBLIGACIONES REGISTRALES ESPECÍFICAS
ARTÍCULO 61 DECIES - 69 RIVA
  • Toda factura expedida por sujetos pasivos acogidos al régimen especial referentes a operaciones a las que sea aplicable el mismo, contendrá la mención de “régimen especial del criterio de caja”.
  • En cuanto a los libros registro, en relación a los plazos para las anotaciones registrales, el nuevo aparado 5 del artículo 69 del RIVA dice:
CAI Sistemas Informáticos: software para asesores(...) deberán hallarse asentadas en los correspondientes Libros Registro generales en los plazos establecidos en los números anteriores como si a dichas operaciones no les hubiera sido de aplicación dicho régimen especial, sin perjuicio de los datos que deban completarse en el momento en que se efectúen los cobros o pagos totales o parciales de las operaciones.
  • Debemos recordar que, en los apartados anteriores del artículo 69 del RIVA se dice:
(...) deberán hallarse asentadas en los correspondientes libros registros en el momento en que se realice la liquidación y pago del impuesto relativo a dichas operaciones o, en cualquier caso, antes de que finalice el plazo legal para realizar la referida liquidación y pago en período voluntario.
Las facturas recibidas deberán anotarse en el correspondiente libro registro por el orden en que se reciban, y dentro del período de liquidación en que proceda efectuar su deducción.
  • Los sujetos pasivos acogidos al régimen especial del criterio de caja deberán añadir al libro registro de facturas expedidas la siguiente información: 
  • Mención a si la operación se ha efectuado conforme al régimen especial del criterio de caja.
  • Las fechas del cobro, parcial o total, de la operación, con indicación por separado del importe correspondiente, en su caso.
  • Indicación de la cuenta bancaria o del medio de cobro utilizado, que pueda acreditar el cobro parcial o total de la operación.
  • Quienes estén dentro del régimen especial y quienes no estando reciban facturas emitidas en el criterio de caja deberán añadir al libro registro de facturas recibidas, la siguiente información: 
  • Mención a si la operación se encuentra afectada por el régimen especial del criterio de caja.
  • Las fechas del cobro, parcial o total, de la operación, con indicación por separado del importe correspondiente, en su caso.
  • Indicación del medio de pago por el que se satisface el importe parcial o total de la operación.

INFORMACIÓN DE LOS MODELOS MENSUALES – TRIMESTRALES – RESÚMENES ANUALES.
Estos cambios normativos tendrán su reflejo en los modelos oficiales que presentará el sujeto pasivo ante la AEAT, en concreto:
  • El modelo 303, se prevén importantes cambios en el modelo 303 del ejercicio 2014. En este modelo, los sujetos pasivos acogidos al régimen especial del criterio de caja y aquéllos que sean destinatarios de operaciones afectadas por el mismo, adicionalmente deberán informar del volumen de operaciones devengadas siguiendo el artículo 75 de la Ley del IVA (criterio de devengo) los unos y de las adquisiciones de bienes y servicios a las que sea de aplicación o afecte el régimen especial, los otros.
  • El modelo 340, aunque este modelo quedará circunscrito a los sujetos pasivos que se encuentren en el Régimen de Devolución Mensual, se incluirá la información registral específica que antes mencionábamos:
  • Fecha de cobro/pago.
  • Importes cobrados/pagados.
  • Medio de cobro/pago: identificando si se cobró/pagó por "Cuenta bancaria", "Cheque" o por "Otros medios de cobro".
  • Cuenta bancaria o medio utilizado: se hará constar el medio de cobro/pago parcial o total de la operación, ya bien sea el número de cuenta bancaria o el número de cheque a través del cual se hubiera realizado el cobro o, en su caso, la descripción o identificación de cualquier otro medio utilizado que pueda acreditar el cobro/pago realizado.
  • El modelo 347, este modelo tendrá un plus de complejidad que afectará tanto a los que hayan optado por este régimen como a aquellos que reciban facturas afectadas por el criterio de caja, ya que ambos deberán declarar separadamente las operaciones devengadas conforme al criterio de caja del resto de operaciones y además también deberán declararse aplicándoles el criterio de devengo del artículo 75 LIVA, como si dichas operaciones no estuvieran afectadas por el régimen especial.

jueves, 3 de octubre de 2013

RESUMEN PRINCIPALES MEDIDAS ADOPTADAS EN LA NUEVA LEY EMPRENDEDORES 2013

Ya se ha publicado en el Boletín Oficial del Estado la nueva ley de emprendedores y su internacionalización.
Esta ley pretende impulsar la actividad económica y fortalecer el tejido empresarial. Para ello se han establecido una serie de objetivos a cumplir:

-    Combatir la alta tasa de desempleo juvenil y elevar los niveles de autoempleo.
-    Mejorar el apoyo institucional al emprendimiento.
-    Facilitar el acceso a la financiación.
-    Atraer la inversión y el talento.

Para ello, se adoptan una serie de medidas en determinados ámbitos que iremos desglosando a continuación:

lunes, 30 de septiembre de 2013

Ley de apoyo a los emprendedores (I): El Emprendedor de Responsabilidad Limitada

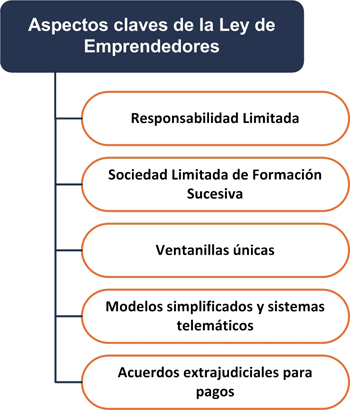
Se ha publicado en el BOE del 28 de septiembre de 2013 la Ley 14/2013, de apoyo a los emprendedores y su internacionalización. Con este motivo vamos a ir desgranando en este blog durante los próximos días cada una de las modificaciones que se han producido en esta ley que afectan a emprendedores y empresas.
Comenzaremos con la nueva figura mercantil del Emprendedor de Responsabilidad Limitada o ERL. A través de esta figura mercantil, una persona física que se dedique al tráfico mercantil (empresario) podrá conseguir que las deudas empresariales y profesionales que contraiga en el ejercicio de su actividad y se terminen derivando hacia su patrimonio personal no alcancen a su vivienda habitual.

Para conseguir esta limitación parcial de responsabilidad, el valor de la vivienda habitual, calculado de acuerdo con las reglas del Impuesto sobre Transmisiones Patrimoniales (valor real menos cargas) no superará los 300.000 euros (450.000 euros en poblaciones de más de un millón de habitantes) en el momento de la limitación.
La condición de ERL se hará constar en hoja abierta en el Registro Mercantil correspondiente al domicilio del empresario persona física, donde se indicará también el inmueble que quedará no afecto por ser vivienda habitual, en la forma y con los requisitos previstos para la inscripción voluntaria del empresario individual. Será título para realizar la inmatriculación el acta notarial o la instancia suscrita con la firma electrónica del empresario y remitida telemáticamente al Registro Mercantil.

viernes, 9 de agosto de 2013

Medidas de apoyo al emprendedor y de estímulo del crecimiento y de la creación de empleo

La Ley 11/2013, de 26 de julio, de medidas de apoyo al emprendedor y de estímulo del crecimiento y de la creación de empleo viene a reproducir casi en su totalidad el contenido del Real Decreto Ley 4/2013.
En este artículo se recogen únicamente las novedades y modificaciones más relevantes que ha introducido la Ley 11/2013 respecto a las medidas contenidas en el Real Decreto Ley 4/2013.

jueves, 30 de mayo de 2013

LEY DE APOYO A LOS EMPRENDEDORES Y SU INTERNACIONALIZACION

INFORME SOBRE EL ANTEPROYECTO DE LEY DE APOYO A LOS EMPRENDEDORES Y SU INTERNACIONALIZACIÓN
El Consejo de Ministros ha recibido un informe sobre el Anteproyecto de Ley de apoyo a los emprendedores y su internacionalización. Se trata de una ley integral y completa, que engloba la labor de prácticamente todos los Departamentos ministeriales, que quiere facilitar toda la actividad emprendedora y empresarial: desde la constitución de empresas y su régimen fiscal, al apoyo a la financiación y a la necesidad de hacer más fluida la relación entre las empresas y las Administraciones Públicas, y, llegado el caso, de proporcionarles mayores facilidades a la hora de poder solventar dificultades empresariales a través de distintas medias ligadas a lo que se llama “segunda oportunidad”.

martes, 5 de febrero de 2013

NUEVAS OBLIGACIONES DE FACTURACION


En el BOE del día 1 de diciembre se ha publicado el Real Decreto 1619/2012, de 30 de noviembre, por el que se aprueba el Reglamento por el que se regulan las obligaciones de facturación, que sustituye al reglamento actual aprobado por el Real Decreto 1496/2003, de 28 de noviembre.

Este nuevo reglamento de las obligaciones de facturación se produce por la adaptación de la normativa española a la comunitaria, mediante a aprobación de la Directiva 2010/45/UE, de 13 de julio de 2010, por la que se modifica la Directiva 2006/112/CE relativa al sistema común del impuesto sobre el valor añadido, en lo que respecta a las normas de facturación, que debía trasponerse al ordenamiento jurídico interno de los Estados miembros antes del 1 de enero de 2013.

El principal objetivo perseguido es reducir las cargas administrativas de los sujetos pasivos, garantizar la igualdad de trato entre las facturas en papel y las facturas electrónicas, facilitar las transacciones económicas y contribuir a la seguridad jurídica de los agentes económicos.

OBLIGACION DE DECLARAR LOS BIENES EN EL EXTRANJERO


Los contribuyentes deberán informar en el primer trimestre de 2013 sobre los bienes y derechos situados en el extranjero


Recuerde que la nueva ley anti fraude establece una nueva obligación de declarar todo tipo de bienes y derechos situados en el extranjero.

El Real Decreto aprobado presenta las siguientes características:

1. MODELO DE DECLARACIÓN.

El modelo de declaración ha sido aprobado mediante una orden ministerial (VER ORDEN)

2. A QUIÉN VA DIRIGIDA ESTA NORMATIVA.

A toda persona física o jurídica que tenga bienes y/o derechos en el extranjero.

3. CONTENIDO DE LA DECLARACIÓN.

Deberán ser declarados, tanto las cuentas situadas en entidades financieras, como todo tipo de bienes inmuebles y derechos sobre inmuebles, así como valores, derechos, seguros y rentas depositadas, gestionadas u obtenidas en el extranjero, de la siguiente manera:

a) Cuentas corrientes, de ahorro, imposiciones a plazo, cuentas de crédito y cualesquiera cuentas o depósitos dinerarios con independencia de la modalidad o denominación que adopten, aunque no exista retribución.

Se declararán los saldos a 31 de diciembre y el saldo medio correspondiente al último trimestre del año.

b) Inmuebles.

Se declarará tanto la fecha como el valor de adquisición.

c) Valores.

Se harán constar los derechos, seguros y rentas depositados o gestionados en el extranjero así como el saldo a 31 de diciembre de cada año.

4. CUÁNDO ES OBLIGATORIA SU PRESENTACIÓN.

Una declaración inicial se presentará cuando el valor de los mismos supere los cincuenta mil euros por cada tipo de bien.

La presentación en años sucesivos de la declaración informativa sólo será obligatoria cuando el citado límite hubiese experimentado un incremento superior a veinte mil euros.

5. FECHA DE LA DECLARACIÓN.

Durante el primer trimestre del año 2013 y para las declaraciones posteriores durante el primer trimestre de cada año.

6. EFECTOS DEL INCUMPLIMIENTO.

El incumplimiento de las obligaciones en cuestión podrá tener consecuencias en el IRPF y en el Impuesto sobre Sociedades, en la medida en la que se puedan descubrir, por parte de la Administración tributaria, patrimonios ocultos vinculados a este tipo de bienes y derechos. En ese caso serán imputados al último ejercicio no prescrito, con lo que el contribuyente se arriesga a fuertes sanciones e, incluso, a incurrir en delito fiscal.

Quedamos, como siempre, a su disposición para aclararles cualquier duda sobre el particular o cualquier otro tema que sea de su interés.

Asimismo adjuntamos Resumen Informativo Bienes en el Extranjero (VER RESUMEN)

martes, 4 de diciembre de 2012

LIMITACION PAGOS EFECTIVO 2500 EUROS


La limitación del pago en efectivo a 2.500 euros entre empresas y profesionales entra en vigor este lunes, según la nueva ley antifraude aprobada por el Gobierno, cuyas demás medidas entraron en vigor el pasado 31 de octubre.


La puesta en marcha de la limitación del pago en efectivo, el aspecto más novedoso de la norma, se retrasó hasta este lunes para dar tiempo, principalmente, al pequeño comercio a adaptarse a esta nueva prohibición establecida por Hacienda para limitar la circulación de dinero negro y atajar la economía sumergida.


El incumplimiento de esta limitación, que se eleva a 15.000 euros cuando el pagador sea un particular no residente para no perjudicar el gasto de dinero que realizan los turistas que visitan España, conlleva una infracción administrativa tanto para el pagador como para el receptor, con una sanción del 25% del valor del pago total realizado. Es decir, si el importe pagado en efectivo asciende a 10.000 euros, la sanción sería de 2.500 euros a pagar entre los dos incumplidores, aunque Hacienda puede dirigirse sólo contra uno de ellos.

Asimismo, la Agencia Tributaria ha aclarado que si una operación pagada en efectivo supera los 2.500 euros pero se paga en varias veces fraccionando el pago por importes inferiores al límite legal, también se está incumpliendo la limitación que ahora entra en vigor. Es decir, si una operación de 4.000 euros se paga en efectivo en dos plazos de 2.000 euros cada uno, la sanción sería del 25% sobre los 4.000 euros y, por tanto, de 1.000 euros en total.

Con el fin de facilitar la efectividad de esta medida, la norma contempla que el contribuyente que voluntariamente comunique el pago en efectivo a Hacienda antes del transcurso de tres meses será exonerado de la sanción.

miércoles, 7 de noviembre de 2012

NOVEDADES REGIMEN SIMPLIFICADO IVA 2012


El pasado 24 de octubre se publicó la Orden HAP/2259/2012, de 22 de octubre, por la que se modifican los módulos del régimen simplificado del IVA aprobados por la Orden EHA/3257/2011, de 21 de noviembre, por la que se desarrollan para el año 2012 el método de estimación objetiva del IRPF y el régimen especial simplificado del IVA, entrando en vigor el mismo día.

Dicha orden incorpora la revisión de los módulos en el régimen simplificado del IVA con la finalidad de actualizar su importe en paralelo al incremento de tipos impositivos establecido en el RDL 20/2012, de 13 de julio, Art.23 (“medidas para garantizar la estabilidad presupuestaria y de fomento de la competitividad”)

martes, 6 de noviembre de 2012

LUCHA CONTRA EL FRAUDE


La Ley 7/2012, de 29 de octubre, de modificación de la normativa tributaria y presupuestaria y de adecuación de la normativa financiera para la intensificación de las actuaciones en la prevención y lucha contra el fraude, publicada en el BOE  y conocida como "ley antifraude", ha entrado en vigor, con carácter general, excepto su artículo siete (referido a pagos en efectivo) que lo hará dentro de 20 días.

La Ley 7/2012 refuerza las actuaciones de prevención contra el fraude fiscal, una de las prioridades de la política económica del Gobierno; de hecho, junto al proyecto de ley contra el fraude laboral y la reforma del Código Penal, en trámite parlamentario, supone según Moncloa, el mayor esfuerzo normativo en la lucha contra el fraude y la economía sumergida.

En la norma entró en vigor se combinan medidas novedosas diseñadas para impactar directamente en nichos tradicionales de fraude con otras que refuerzan la seguridad jurídica del sistema tributario y potencian la recaudación.  Una de las medidas más ambiciosas consiste en la limitación de uso de dinero en efectivo en determinadas operaciones. Se ha tenido en cuenta la experiencia legislativa en países comunitarios del entorno como Francia e Italia. Así, no podrán pagarse en efectivo operaciones iguales o superiores a 2.500 euros en las que intervenga, al menos un empresario o profesional. La limitación no será aplicable a los pagos e ingresos realizados con entidades de crédito.

Quienes incumplan esta limitación se enfrentarán a multas del 25% del valor del pago hecho en efectivo. Tanto el pagador como el receptor del pago responderán de forma solidaria de dicha infracción, por lo que la Administración podrá dirigirse contra cualquiera de ellos. Si la denuncia procede de una de las partes que hayan intervenido en la operación, Hacienda no aplicará sanción alguna a esta parte si voluntariamente lo pone en conocimiento de la Agencia Tributaria.

Valores en el extranjero

Por otro lado, la norma fija la obligatoriedad para todos los contribuyentes de suministrar información sobre cuentas y valores situados en el extranjero de los que sean titulares, beneficiarios o figuren como autorizados. Se incluyen todo tipo de títulos, activos, cuentas en entidades financieras así como valores o seguros de vida y bienes inmuebles.

El incumplimiento de esta nueva obligación de información llevará aparejado un régimen sancionador propio a razón de 5.000 euros por cada dato o conjunto de datos omitidos, con un mínimo de 10.000 euros. Además, las rentas descubiertas que no hayan sido declaradas se imputarán al último periodo impositivo de entre los no prescritos.

Régimen de Módulos

El texto recoge también modificaciones que afectan a los empresarios incluidos en el régimen de módulos. De esta forma, se fija la exclusión del régimen de estimación objetiva para aquellos que facturen menos del 50% de sus operaciones a particulares. Dicha exclusión solo operará para empresarios cuyo volumen de rendimientos íntegros sea superior a 50.000 euros al año. Entre estas actividades se encuentran la albañilería, la fontanería, la carpintería y el transporte de mercancías por carretera. En el caso de los servicios de transporte y mudanzas, la exclusión operará con ingresos superiores a 300.000 euros, tal y como sucede con las operaciones agrícolas o ganaderas.

También quedarán excluidos aquellos que obtengan rendimientos procedentes de otros empresarios o profesionales por importe superior a 225.000 euros.

Mayor capacidad recaudatoria

El proyecto de ley incluye también una serie de medidas encaminadas a reforzar la capacidad recaudatoria de la Agencia Tributaria, sobre todo en los casos en donde el contribuyente intenta escapar de sus obligaciones fiscales retrasando el pago de la cuota, interponiendo obstáculos o diluyendo su patrimonio.

Con ello, el texto elimina la posibilidad de aplazamientos o fraccionamientos de créditos en las situaciones de concurso para evitar la postergación artificiosa del crédito público. Asimismo se introduce un nuevo supuesto de responsabilidad subsidiaria contra los administradores de empresas carentes de patrimonio, pero con actividad económica regular, que realizan autoliquidaciones recurrentes sin ingresos por determinados conceptos, con un ánimo defraudatorio. Estos administradores serán responsables de las deudas derivadas de los tributos que deban repercutirse o de las cantidades que deban retenerse a trabajadores o profesionales.

Fraude en el IVA

En su ánimo de reforzar la capacidad recaudatoria, la norma tiene por vocación también reducir al mínimo el fraude en el IVA a través de varias medidas. En primer lugar, la exclusión en el régimen de módulos afectará también a este impuesto además del IRPF.

Por otro lado, se establece la inversión del sujeto pasivo en los supuestos de renuncia a la exención del IVA vinculada a ciertas operaciones inmobiliarias. Así, el sujeto adquiriente sólo podrá deducirse el IVA soportado si acredita que ha ingresado el IVA repercutido. Se evita con ello el doble perjuicio para la Hacienda por la falta de ingreso del impuesto por el transmitente del inmueble y por la deducción del IVA soportado.

En los supuestos de declaración de concurso, el derecho a la deducción de las cuotas soportadas por IVA con anterioridad a dicha declaración no podrá ejercitarse en liquidaciones posteriores. Las modificaciones del IVA se trasladarán también al impuesto general indirecto canario (IGIC), para dar un trato homogéneo a ambas figuras.

Embargo de bienes

La norma modifica el régimen de embargo de bienes y derechos en entidades de crédito para que éste se pueda extender más allá de la oficina o sucursal a la que se remitió el embargo. Asimismo, se prohíbe la disposición de inmuebles de sociedades en donde han sido embargadas acciones equivalentes a más de la mitad del capital social.

Respecto a las medidas cautelares, se modifica el precepto para permitir su adopción en cualquier momento del procedimiento cuando así se estime oportuno. Se permitirá a la Agencia Tributaria adoptar medidas cautelares en los procesos penales. Por otro lado, para garantizar el cobro de deudas, la norma modifica también al alza el importe de la garantía que es necesario depositar para que se suspenda la ejecución de un acto impugnado, a fin de que éste cubra todos los recargos que pudieran ser exigibles.

La ley endurece, por otro lado, las sanciones por resistencia, obstrucción excusas o negativa a las actuaciones inspectoras. Las sanciones oscilarán entre un mínimo de 1.000 euros y un máximo de 600.000 euros.

Plan de Regularización

La nueva Ley, según defienden desde el Ejecutivo "es un complemento perfecto al plan extraordinario de regularización de rentas ocultas" aprobado el 30 de marzo. Con él se pretende la afloración de ingresos procedentes de la economía sumergida y su incorporación a la economía regular. El plazo para acogerse a la regularización finaliza el 30 de noviembre.

lunes, 1 de octubre de 2012

ARRENDADORES O ARRENDATARIOS. POLI BUENO O POLI MALO. CUAL ES CUAL ?


Se ha aprobado el Proyecto de Ley por el que los inquilinos que se retrasen en el pago de su renta de alquiler podrán ser desahuciados si no cumplen en el plazo de 10 días. Es la medida estrella del Proyecto de Ley que presenta este viernes el Ministerio de Fomento en el Consejo de Ministros, que incluye una batería de medidas administrativas, judiciales y fiscales que buscarán "agilizar y flexibilizar" el mercado de alquiler.
Los desahucios se harán con la presencia de un funcionario, y no dos como hasta ahora

La ley que se aprueba hoy introduce incentivos fiscales para inversores, pero no modifica las medidas anunciadas por Ana Pastor en el anteproyecto presentado de mayo, en materia de morosidad, que introdujo tres cambios fundamentales:
* Primero: Los caseros podrán demandar a un inquilino moroso a partir del primer mes de impagos, cuando antes debían hacerlo a partir del segundo mes.
* Segundo: Acorta a 10 días el plazo que el inquilino tiene para alegar, una vez que el casero acude a un juzgado a poner una denuncia por impago de la renta. Antes, el plazo era de un mes. Si no lo hace, el juez podrá dictar la resolución del contrato de manera inmediata y emitir la sentencia. De la sentencia hasta el desahucio lo normal es que pasen no menos de cuatro meses.
* Tercero: El proceso de desahucio se puede llevar a cabo con la presencia de sólo un funcionario judicial -que acompaña a la policía y al cerrajero-, cuando antes se necesitaban dos, con lo que se pretende multiplicar por dos la actividad judicial y acortar los citados cuatro meses o más que van desde que el juez dicta la sentencia hasta que se produce el desalojo.
El anteproyecto de Fomento pretende elevar el porcentaje de población que recurre al mercado en alquiler (un 17%). Pero el espíritu de la Ley ha cambiado en los últimos meses fruto de las presiones europeas y también busca dar salida comercial a tres millones de viviendas vacías más cerca de 700.000 sin vender. Este 'stock', que en su mayor medida permanece actualmente en los balances de las entidades financieras, podrá ser ofrecido en alquiler bajo condiciones fiscales ventajosas.
La prórroga forzosa de los contratos será de tres años, en lugar de los cinco que dictaba la LAU

El Proyecto de Ley también incluye medidas para reforzar la libertad de arrendadores y arrendatarios a la hora de formalizar los nuevos contratos y reduce la prórroga forzosa del contrato de cinco a tres años.
Otras de las medidas de la nueva ley será que las partes podrán pactar la actualización de las rentas al margen del IPC. Además, los inquilinos podrán abandonar la vivienda avisando con un mes de antelación y el casero podrá recuperar la casa para uso familiar informando con dos meses.

lunes, 9 de julio de 2012

CLAVES PATRIMONIO 2011


Para los años 2011 y 2012 se ha reinstaurado el Impuesto sobre el Patrimonio, si bien se ha elevado la cifra de patrimonio mínimo exento a 700.000 euros (salvo que las Comunidades Autónomas hayan fijado un mínimo distinto).
Para el cálculo del mínimo exento de los 700.000 euros no se tiene en cuenta ni el valor de la vivienda habitual (que ya está exenta del impuesto hasta el límite de 300.000 euros) ni el valor de las participaciones en empresas familiares (que también está exento sin límite alguno), mientras que el resto de bienes sólo tributan a partir de 700.000 euros.
En lo que respecta a la exención de bienes y derechos necesarios para el desarrollo de una actividad empresarial o profesional, la Dirección General de Tributos en consulta vinculante evacuada el pasado 8 de febrero de 2012 razona que en el ámbito del Impuesto sobre el Patrimonio, se establece una exención para los bienes y derechos de las personas físicas necesarios para el desarrollo de una actividad empresarial o profesional, siendo uno de los requisitos que se exige para su aplicación el de que la actividad se ejerza de forma habitual, personal y directa por el sujeto pasivo y constituya su principal fuente de renta, siendo irrelevante la existencia o no de cotizaciones a la Seguridad Social.
Sentadas estas premisas iniciales, analizamos la Orden Ministerial publicada en el BOE del pasado 31 de marzo que desarrolla modelos y plazos de presentación.

CLAVES PARA LA RENTA 2011


Aquí os dejo las novedades mas importantes para entender la RENTA 2011 con todas sus novedades y normas a aplicar


NOVEDADES MÁS RELEVANTES


Deducción por inversión en vivienda habitual. Se ha restablecido con efectos desde el 1 de enero de 2011 la deducción por inversión en vivienda habitual cualquiera que sea la base imponible del contribuyente, elevándose la base máxima de deducción a 9.040 euros en los supuestos de adquisición o rehabilitación de vivienda y para las cantidades depositadas en cuenta vivienda, y a 12.080 euros en el caso de obras e instalaciones de adecuación de la vivienda habitual por razones de discapacidad.
Deducción por obras de mejora en la vivienda. Se ha ampliado tanto el objeto de la deducción, que ya no está limitado a las obras que se realicen en la vivienda habitual, como el colectivo que puede beneficiarse al haberse incrementado el límite anual de la base imponible para acceder a la misma.
Deducciones por doble imposición de dividendos pendientes de aplicar. Se ha suprimido las deducciones por doble imposición por dividendos pendientes de aplicar, al haber transcurrido el plazo límite de cuatro años para su aplicación desde 2006. También se ha suprimido la deducción por nacimiento o adopción, derogada desde el 1 de enero de 2011.
Deducciones por incentivos y estímulos a la inversión empresarial. Se realiza la adaptación de las deducciones del régimen general de la LIS a los cambios producidos en 2011, en especial por la derogación de varias deducciones para incentivar la realización de determinadas actividades.
Se ha actualizado la relación de regímenes especiales de apoyo a acontecimientos de excepcional interés público que en el ejercicio 2011 dan derecho a tales deducciones.
Reserva para Inversiones en Canarias. Se incluyen los epígrafes destinados a dicha Reserva y se actualizan los ejercicios respecto de los cuales se solicitan datos de la misma.

miércoles, 9 de mayo de 2012

NO OBLIGADOS A DECLARAR RENTA 2011


Los contribuyentes que obtengan rentas procedentes exclusivamente de las siguientes fuentes, en tributación individual o conjunta:
a) Rendimientos íntegros del trabajo, con el límite de 22.000 € anuales cuando proceden de un solo pagador. También cuando proceden de más de un pagador y concurra cualquiera de las dos situaciones siguientes:
1º que la suma de las cantidades percibidas del segundo y restantes pagadores, por orden de cuantía, no superen en su conjunto la cantidad de 1.500 € anuales.
2º que sus únicos rendimientos del trabajo consistan en las prestaciones pasivas a que se refiere el Art. 17.2 a) de la ley del impuesto y la determinación del tipo de retención aplicable se hubiera realizado de acuerdo con el procedimiento especial del Art.89.A) del Reglamento.
b) Rendimiento íntegros del trabajo, con el límite de 11.200 €.
1º) Cuando procedan de más de un pagador, siempre que el segundo y restantes, por orden de cuantía, superen en su conjunto la cantidad de 1.500 € anuales.
2º) Cuando se perciban pensiones compensatorias del cónyuge o anualidades por alimentos diferentes de las percibidas de los padres, en virtud de decisión judicial previstas en el artículo 7, párrafo k) de la Ley
Por todo ello, se debe revisar los datos y en caso de dudas, asesorarse con profesionales colegiados que le podrán asesorar y optimizar su tributación en Renta

lunes, 12 de marzo de 2012

NOVEDADES MODELO 347 2011


La regulación de la declaración anual de las operaciones con terceras personas se regulan en los artículos 93 y 94 de la LGT, 30 y siguientes, 117 y 118 del Reglamento General de las Actuaciones y los Procedimientos de Gestión e Inspección Tributaria y de desarrollo de las normas comunes de los procedimientos de aplicación de los tributos, aprobado por el Real Decreto 1065/2007, de 27 de julio; la Orden EHA/3012/2008, de 20 de octubre, por la que se aprueba el modelo 347 de Declaración anual de operaciones con terceras personas, así como los diseños físicos y lógicos y el lugar, forma y plazo de presentación.

Podemos destacar, entre las novedades más importantes y que se deberán tener en cuenta a la hora de presentar la declaración de operaciones con terceras personas, las siguientes circunstancias correspondientes al año 2011:

- La información en el modelo se suministrará desglosada trimestralmente, excepto la relativa a las cantidades percibidas en metálico, que se seguirá suministrando en términos anuales, y la salvedad que se indica en la siguiente pregunta respecto a los sujetos pasivos inscritos en el registro de devolución mensual de IVA.

- Los sujetos pasivos inscritos en REDEME están obligados a presentar el modelo 347, correspondiente a 2011, si realizan alguna de las operaciones incluidas en el artículo 32.1.e) del RGAT, vigente hasta el 26 de noviembre de 2011. Deben presentar el «mini» 347 de 2011, ajustado a los nuevos diseños, sin embargo no están obligados a desglosar la información trimestralmente. Estos sujetos pasivos anotarán las operaciones realizadas durante 2011 de forma acumulada en las casillas correspondientes al 4T, o a cualquier otro trimestre, es decir, deberán seguir informando del importe anual y traspasar dicho importe anual a los campos del 4T correspondientes, o a cualquier otro trimestre.

NUEVAS RETENCIONES PARA 2012


A los efectos de que la regularización de retenciones como consecuencia del cambio de tipos de retención vigentes a partir de 1 de febrero de 2012 no se concentre únicamente en dicho mes sino que se distribuya a lo largo de los once meses restantes, la AEAT ha publicado una nota informativa con el procedimiento a seguir, que reseñamos a continuación.

1. Las retenciones e ingresos a cuenta a practicar sobre los rendimientos del trabajo correspondientes al mes de enero de 2012 se calcularán sin tener en cuenta la modificaciones introducidas por el Real Decreto-ley 20/2011.

2. Las retenciones e ingresos a cuenta a practicar sobre los rendimientos del trabajo correspondientes al resto del ejercicio 2012, que se satisfagan a perceptores a quienes se hayan practicado retenciones en el mes de enero y siempre que no se trate de rendimientos correspondientes a ese mes, se calcularán practicándose la regularización correspondiente y obteniéndose, por tanto, un nuevo tipo de retención, tomando en consideración la siguiente escala:

lunes, 2 de enero de 2012

NOTAS A TENER EN CUENTA EN EL IMPUESTO SOBRE SOCIEDADES PARA EL CIERRE


LIBERTAD DE AMORTIZACIÓN
Todas las entidades, sin necesidad de mantener o crear empleo, pueden amortizar libremente los elementos nuevos del inmovilizado material y de las inversiones inmobiliarias puestos a disposición durante el ejercicio 2011. Este beneficio de libertad de amortización, será aplicable para todas las inversiones realizadas hasta el año 2015.

LIMITACIÓN EN LA DEDUCIBILIDAD DEL FONDO DE COMERCIO FINANCIERO (FCF) EN ENTIDADES NO RESIDENTES

El importe deducible del FCF está limitado al 1 por 100, como máximo, de su valor durante los ejercicios 2011, 2012 y 2013 (antes era del 5 por 100).

COMPENSACIÓN DE BASES IMPONIBLES NEGATIVAS (BINS)


Para las empresas cuyo volumen de operaciones en los doce meses anteriores al inicio del ejercicio (normalmente en el ejercicio 2010) hayan superado los 20 millones de euros, se establece un límite al importe de las BINs a compensar, siendo los importes máximos los siguientes:
Facturación (millones de euros)                       Importe máximo de la BIN compensable en el ejercicio
Hasta 20                                                        100 por 100 (=) BI previa a la compensación
Más de 20 y menos de 60                              75 por 100 BI previa a la compensación
Igual o superior a 60                                       50 por 100 BI previa a la compensación

Como consecuencia de esta limitación puede producirse tributación por el Impuesto sobre Sociedades aún en el supuesto de existir BINs pendientes de compensación que excediesen la base imponible del ejercicio.
Esta medida resultará de aplicación para los periodos impositivos iniciados dentro de 2011, 2012 y 2013.
El plazo de compensación de los saldos de BINs a 1 de enero de 2012 se amplía a 18 años para todos los sujetos pasivos del Impuesto sobre Sociedades, con independencia de su cifra de negocios.

TIPO IMPOSITIVO


Los tipos impositivos aplicables son los siguientes:
Tipo general:                                                               30%.
Empresas de reducida dimensión:
Tramo de base imponible Tipo impositivo
Hasta 300.000 € (antes 120.202,41 €)                       25%
A partir de 300.000,01 €                                           30%
A título de recordatorio, son empresas de reducida dimensión aquellas que en el ejercicio anterior hayan tenido una cifra de negocio de hasta 10 millones de euros (hasta 2010 eran 8 millones de euros). Este régimen especial seguirá siendo aplicable en los tres periodos impositivos inmediatos y siguientes a aquél en que se alcance el umbral de los 10 millones de euros.